目次
相続した空き家を放置するリスクと「建て替え」という選択肢
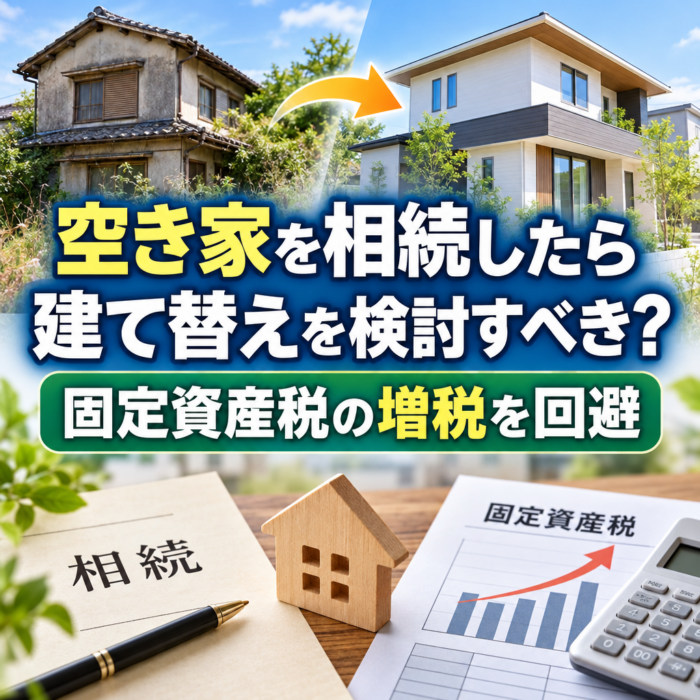
親や親族から実家を相続した際、多くの人が直面するのが「空き家をどう扱うか」という問題です。住む予定がないからといって放置し続けると、経済的な損失だけでなく、法的なリスクも背負うことになりかねません。特に近年、日本の空き家問題は深刻化しており、政府は税制改正を通じて空き家の解消を強く促しています。
空き家を所有し続けるうえで最大の懸念点は、固定資産税の負担増です。適切な管理が行われていない空き家は、将来的に「住宅用地の特例」から除外され、税金が跳ね上がる可能性があります。このような事態を回避し、資産価値を維持・向上させるための有力な手段が「建て替え」です。本記事では、相続した空き家を建て替えるべき理由と、その際の注意点について専門的な視点から解説します。
空き家対策特別措置法の改正により、管理不全な空き家に対する税制上のペナルティが厳格化されました。相続した土地を守るためには、早期の現状把握と対策が不可欠です。
空き家を取り巻く現状と2023年改正「空き家対策特別措置法」の影響
総務省の調査によると、国内の空き家数は年々増加傾向にあり、全住宅戸数に占める割合は13%を超えています。この状況を重く見た政府は、2023年12月に「空き家対策特別措置法」を改正施行しました。この改正により、これまでの「特定空き家」に加え、新たに「管理不全空き家」という区分が設けられたことが大きな転換点となっています。
管理不全空き家とは、放置すれば特定空き家になる恐れがある状態の物件を指します。市区町村から改善勧告を受けると、その時点で固定資産税の優遇措置が解除されてしまいます。これは、相続人が「まだ大丈夫だろう」と楽観視している間に、行政の手によって増税が決定される可能性があることを意味します。相続した不動産が負の遺産にならないよう、業界全体で早期の建て替えや活用が推奨されています。
固定資産税が最大6倍?「住宅用地の特例」の仕組み
土地の上に「人が住むための建物」が建っている場合、固定資産税には「住宅用地の特例」が適用されます。この特例により、小規模住宅用地(200平米以下)であれば、土地の固定資産税評価額が6分の1に軽減されています。しかし、建物が倒壊の恐れがある、あるいは管理不全とみなされ、自治体から勧告を受けると、この1/6の軽減措置が適用されなくなります。
つまり、建物を解体して更地にするか、あるいは管理を怠って勧告を受けると、土地の税金は実質的に最大6倍にまで跳ね上がる計算になります。相続した土地を維持するだけでも、年間数十万円のコスト増を強いられるケースは珍しくありません。この増税を回避しつつ、土地を有効活用するための戦略として、建て替えは非常に合理的な選択肢と言えます。
建て替えを検討すべき3つの決定的なメリット
相続した空き家を新築物件へと建て替えることには、単なる増税回避以上のメリットがあります。最新の建築基準に適合した建物は、資産価値を飛躍的に高め、将来的な売却や賃貸運用においても有利に働きます。ここでは、特に重要な3つのメリットを詳しく見ていきましょう。
- 最新の税制優遇の享受:新築住宅には、建物部分の固定資産税が一定期間(通常3年間、長期優良住宅なら5年間)半分に減額される特例があります。
- 高い収益性の確保:老朽化した空き家を賃貸併用住宅などに建て替えることで、相続した土地から安定した家賃収入を得ることが可能になります。
- 維持管理コストの削減:古い建物は修繕費がかさみますが、新築であれば向こう10〜15年は大規模なメンテナンス費用を抑えられます。
また、耐震性能や断熱性能が向上することで、災害リスクへの備えが強化される点も無視できません。相続した大切な資産を次世代に引き継ぐ際にも、最新スペックの住宅は大きな強みとなります。
建て替え vs 解体更地 vs 放置のコスト比較
空き家の所有者が直面する3つの選択肢について、コストとリスクの観点から比較した以下の表を参考にしてください。
| 項目 | 放置(現状維持) | 解体・更地化 | 建て替え(新築) |
|---|---|---|---|
| 固定資産税 | 増税リスクあり(最大6倍) | 原則として高い(特例なし) | 優遇措置が継続適用 |
| 初期費用 | 0円(管理費のみ) | 150万〜300万円程度 | 2,000万円〜(ローン可) |
| 収益性 | なし(マイナス) | 駐車場等で小規模収益 | 家賃収入・居住価値が高い |
| 将来のリスク | 近隣トラブル・行政処分 | 土地の劣化・不法投棄 | 空室リスク(計画次第で回避) |
具体的なケーススタディ:建て替えで成功した相続の事例
都内近郊に築50年の木造住宅を相続したAさんの事例を紹介します。当初、Aさんは遠方に住んでいたため空き家を放置していましたが、自治体から「管理不全空き家」の予備軍として注意喚起を受けました。更地にするにも解体費用がかかり、固定資産税が6倍になることを懸念したAさんは、賃貸併用住宅への建て替えを決断しました。
結果として、Aさんは住宅用地の特例を維持したまま、新築住宅の固定資産税軽減措置も受けることができました。1階を賃貸ユニット、2階を自身のセカンドハウスとして活用することで、月々15万円の家賃収入を得ることに成功。この収入で住宅ローンの大半を賄っており、固定資産税の支払いも苦にならなくなりました。放置していれば「負債」だった空き家が、建て替えによって「優良資産」へと生まれ変わった好例です。
失敗しないための注意点:容積率と接道義務
ただし、すべての空き家がスムーズに建て替えできるわけではありません。古い建物の中には、現在の建築基準法では「再建築不可」とされている物件が存在します。例えば、敷地が幅員4メートル以上の道路に2メートル以上接していない場合や、建ぺい率・容積率がオーバーしているケースです。相続が発生した段階で、まずは専門家に土地の調査を依頼することが重要です。
また、固定資産税の増税回避だけを目的に無理な建築計画を立てるのも危険です。周辺の賃貸需要や将来の売却価格をシミュレーションし、収支バランスが取れるかどうかを慎重に判断しなければなりません。自治体によっては、空き家の解体や建て替えに対して補助金を出している場合もあるため、事前に制度をチェックしておくべきでしょう。
将来予測:空き家対策の厳格化と不動産市場の動向
今後、日本の人口減少に伴い、空き家問題に対する行政の姿勢はさらに厳しくなると予測されます。2030年には空き家数が1,000万戸を超えると試算されており、放置空き家に対する過料(罰金)の引き上げや、強制執行による解体の迅速化が議論されています。これは、相続した空き家を「いつか考えよう」と先延ばしにできる猶予がなくなってきていることを示唆しています。
一方で、省エネ性能の高い住宅への建て替えに対しては、住宅ローン減税の拡充や補助金制度が手厚くなっています。カーボンニュートラル実現に向けた政府の方針により、古い非効率な住宅から高性能な住宅への転換は加速するでしょう。固定資産税の負担増を待つのではなく、有利な支援制度があるうちにアクションを起こすことが、賢明な資産防衛策となります。
相続後に取るべき具体的な5つのステップ
相続した空き家の処遇に迷っている方は、以下の手順で検討を進めてみてください。感情的な思い出と、経済的な合理性を切り分けて考えることが成功の鍵です。
- 登記情報の確認と境界確定:まずは不動産の権利関係を整理し、隣地との境界を明確にします。
- 現地の状況調査:建物が「管理不全空き家」に該当するリスクがないか、プロの診断を受けます。
- 固定資産税の試算:現状のままの場合と、更地にした場合、建て替えた場合の税額を算出します。
- 活用プランの比較:売却、賃貸、自己居住、建て替えの4パターンで収支をシミュレーションします。
- 専門家への相談:税理士、建築士、不動産コンサルタントなど、多角的なアドバイスを仰ぎます。
特に、固定資産税の特例措置は翌年の1月1日時点の状態が基準となります。対策が1日遅れるだけで、1年分の高い税金を支払うことになるため、スケジュール管理には十分注意してください。
まとめ:増税を回避し、価値ある資産へと再生させる
空き家を相続することは、単に物理的な建物を引き継ぐだけでなく、その土地が持つ責任とコストを引き継ぐことでもあります。放置による固定資産税の増税は、所有者にとって大きな経済的打撃となりますが、建て替えという選択肢を適切に活用することで、そのリスクをチャンスに変えることが可能です。
最新の法規制や税制を理解し、早期に具体的なアクションを起こすことが、あなたの大切な資産を守る唯一の方法です。まずは土地の可能性を信じ、どのような形での再生が最もふさわしいのか、プロの知見を借りながら検討を始めてみてはいかがでしょうか。未来を見据えた決断が、相続した土地に新しい価値を吹き込みます。